CƠ SỞ PHÁP LÝ
- Luật thuế TNCN số 109/2025/QH15;
- Các Nghị định số 253/2026/NĐ-CP; 68/2026/NĐ-CP; 141/2026/NĐ-CP;
- Và các văn bản pháp luật khác có liên quan.
Chính sách thuế thu nhập cá nhân có nhiều thay đổi quan trọng trong năm 2026, tác động trực tiếp đến người nộp thuế cũng như tổ chức, cá nhân chi trả thu nhập. Trong bài viết này, ASEANAC tổng hợp một số nội dung cần quan tâm để người đọc thuận tiện theo dõi và áp dụng các quy định mới.
Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định số 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026. Trong đó, các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026; quy định về tiền ăn giữa ca, ăn trưa được áp dụng từ ngày 01/7/2026.
1. Tăng mức giảm trừ gia cảnh
Mức giảm trừ gia cảnh đối với thu nhập từ tiền lương, tiền công được nâng lên. Cụ thể, mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm) và mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Mức thu nhập làm căn cứ xác định người phụ thuộc cũng được nâng lên: đối với người phụ thuộc thuộc trường hợp phải đáp ứng điều kiện về thu nhập, người đó phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3 triệu đồng.
2. Bổ sung giảm trừ chi phí y tế, giáo dục – đào tạo
Người nộp thuế là cá nhân cư trú, nếu đáp ứng đầy đủ các điều kiện theo quy định, được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản chi cho y tế, giáo dục – đào tạo của bản thân và người phụ thuộc, bao gồm:
- Chi phí y tế: các khoản chi khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả, tổng không quá 23 triệu đồng/năm.
- Chi phí giáo dục – đào tạo: các khoản chi tại cơ sở giáo dục – đào tạo trong nước, tổng không quá 24 triệu đồng/năm, bao gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học và các kỹ năng chuyên môn khác theo quy định.
Lưu ý: Trường hợp người nộp thuế có phát sinh các khoản giảm trừ trên và có yêu cầu thực hiện giảm trừ vào thu nhập trước khi tính thuế thì phải tự quyết toán thuế.
3. Điều chỉnh biểu thuế lũy tiến từng phần
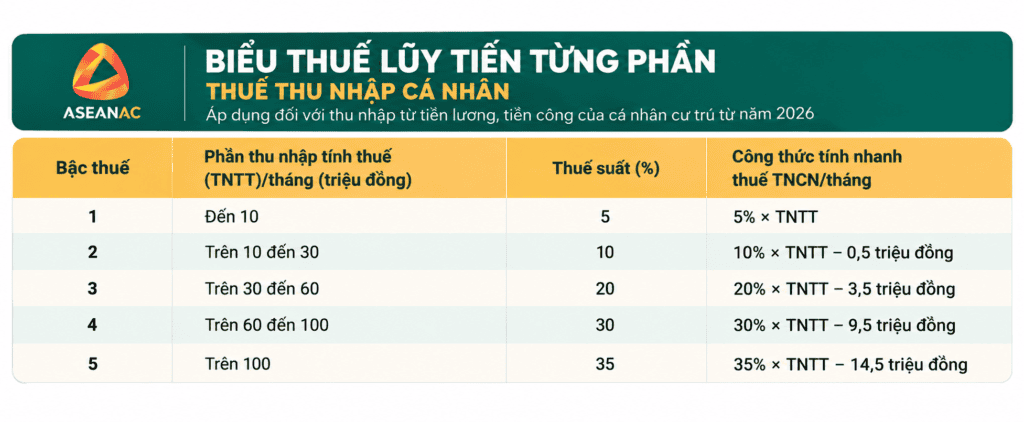
Biểu thuế lũy tiến từng phần áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được rút gọn từ 7 bậc xuống còn 5 bậc, đồng thời mở rộng các khoảng thu nhập tính thuế.
4. Một số khoản thu nhập từ tiền lương, tiền công
Tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc và tiền lương, tiền công trả cho những ngày không nghỉ phép được miễn thuế TNCN nếu đáp ứng các điều kiện theo quy định; trường hợp vượt mức quy định của pháp luật thì phần vượt mức được tính vào thu nhập chịu thuế của cá nhân.
Từ ngày 01/7/2026, khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng thuộc thu nhập chịu thuế từ tiền lương, tiền công. Trường hợp người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn thì không tính vào thu nhập chịu thuế của cá nhân.
Trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của pháp luật không tính vào thu nhập chịu thuế. Trường hợp tổ chức, doanh nghiệp có quy định cụ thể về mức trợ cấp thôi việc, trợ cấp mất việc làm cao hơn mức quy định của pháp luật tại quy chế tài chính hoặc quy chế nội bộ hoặc hợp đồng lao động hoặc thỏa ước lao động thì phần chi trả thực tế vượt mức này cũng không tính vào thu nhập chịu thuế của người lao động.
Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo được miễn thuế TNCN. Thu nhập được miễn thuế bao gồm tiền lương, tiền công từ thực hiện nhiệm vụ sử dụng ngân sách nhà nước và nhiệm vụ không sử dụng ngân sách nhà nước.
Đối với nhiệm vụ không sử dụng ngân sách nhà nước, nhiệm vụ phải được doanh nghiệp phê duyệt, triển khai bằng nguồn kinh phí hợp pháp; doanh nghiệp có trách nhiệm xây dựng, ban hành quy trình nội bộ về quản lý các nhiệm vụ này và lưu hồ sơ xác định điều kiện miễn thuế để xuất trình khi cơ quan thuế yêu cầu.
5. Khấu trừ thuế TNCN
Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả cho cá nhân. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Trường hợp cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết theo quy định gửi tổ chức trả thu nhập để làm căn cứ tạm thời chưa khấu trừ thuế TNCN.
Đối với cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập thực hiện khấu trừ thuế theo Biểu thuế lũy tiến từng phần, kể cả trường hợp cá nhân ký hợp đồng từ 03 tháng trở lên tại nhiều nơi.
6. Quyết toán thuế TNCN
Trường hợp cá nhân có thêm thu nhập ở nơi khác mà phần thu nhập này bình quân tháng trong năm không quá 15 triệu đồng và đã được tổ chức, cá nhân chi trả thu nhập khấu trừ thuế TNCN theo tỷ lệ 10% trên thu nhập thì không phải quyết toán thuế đối với phần thu nhập này.
Trừ trường hợp phải tự quyết toán thuế theo quy định, người nộp thuế được ủy quyền cho tổ chức chi trả thu nhập quyết toán thuế thay trong trường hợp sau, kể cả trường hợp không làm việc đủ 12 tháng trong năm:
- Cá nhân chỉ có một nguồn thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên phát sinh tại một tổ chức và thực tế đang làm việc tại đó vào thời điểm quyết toán thuế;
- Cá nhân thuộc trường hợp nêu trên và có nguồn thu nhập khác đã thực hiện khấu trừ thuế theo quy định tại điểm b khoản 1 Điều 51 Nghị định số 253/2026/NĐ-CP.
7. Thuế TNCN đối với thu nhập từ kinh doanh
Cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không phải nộp thuế TNCN.
Đối với cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, thuế TNCN được xác định bằng thu nhập tính thuế nhân (×) với thuế suất; trong đó, thu nhập tính thuế được xác định bằng doanh thu của hàng hóa, dịch vụ bán ra trừ (−) chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế. Thuế suất áp dụng là 15% đối với doanh thu năm trên 01 tỷ đồng đến 03 tỷ đồng; 17% đối với doanh thu năm trên 03 tỷ đồng đến 50 tỷ đồng; và 20% đối với doanh thu năm trên 50 tỷ đồng.
Riêng cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng đến 03 tỷ đồng được lựa chọn nộp thuế theo phương pháp nêu trên hoặc theo thuế suất nhân (×) với doanh thu tính thuế. Theo phương pháp này, doanh thu tính thuế được xác định bằng phần doanh thu vượt trên 01 tỷ đồng; thuế suất được xác định theo từng lĩnh vực, ngành nghề kinh doanh.
Đối với cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, thuế TNCN được xác định bằng phần doanh thu vượt trên 01 tỷ đồng nhân (×) với thuế suất 5%.
Trường hợp cá nhân có nhiều bất động sản cho thuê ở các địa điểm khác nhau, cá nhân được trừ 01 tỷ đồng trước khi tính thuế TNCN đối với một hoặc một số hợp đồng cho thuê bất động sản do cá nhân lựa chọn, nhưng tổng mức được trừ không quá 01 tỷ đồng/năm đối với tất cả hợp đồng cho thuê bất động sản.
8. Một số khoản thu nhập khác
Ngưỡng xác định thu nhập tính thuế đối với thu nhập từ trúng thưởng, tiền bản quyền, nhượng quyền thương mại, nhận thừa kế và quà tặng được nâng từ 10 triệu đồng lên 20 triệu đồng.
Thu nhập từ chuyển nhượng tài sản số, bao gồm tài sản ảo, tài sản mã hóa và các tài sản số khác theo quy định của pháp luật về công nghiệp công nghệ số, thuộc diện chịu thuế TNCN. Thuế TNCN đối với khoản thu nhập này được xác định bằng giá chuyển nhượng nhân (×) với thuế suất 0,1%.
9. Một số lưu ý khác
Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Quy đổi thu nhập chịu thuế TNCN nhận bằng ngoại tệ hoặc không bằng tiền như sau:
Thu nhập nhận được bằng ngoại tệ được quy đổi ra Đồng Việt Nam theo tỷ giá mua vào của ngân hàng thương mại nơi cá nhân mở tài khoản giao dịch hoặc nơi tổ chức, cá nhân chi trả thu nhập mở tài khoản thực hiện chi trả tại thời điểm phát sinh thu nhập. Trường hợp tổ chức, cá nhân không mở tài khoản tại Việt Nam thì áp dụng tỷ giá trung tâm của Đồng Việt Nam với Đô la Mỹ hoặc tỷ giá tính chéo của Đồng Việt Nam với một số ngoại tệ khác do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm phát sinh thu nhập.
Thu nhập nhận được không bằng tiền được quy đổi theo giá trị giao dịch thông thường trên thị trường của sản phẩm, dịch vụ đó hoặc sản phẩm, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
TUÂN THỦ VÀ BẢO ĐẢM QUYỀN LỢI!
Đối với người nộp thuế, việc xác định đúng loại thu nhập, điều kiện và thời điểm áp dụng của từng quy định là cơ sở để thực hiện đúng nghĩa vụ thuế và bảo đảm các quyền lợi về thuế theo quy định.
Đối với tổ chức, doanh nghiệp chi trả thu nhập, cần rà soát việc xác định thu nhập chịu thuế, khấu trừ thuế, hồ sơ, chứng từ và quy trình thực hiện nghĩa vụ thuế để áp dụng phù hợp với các quy định mới.