CƠ SỞ PHÁP LÝ
- Công văn số 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế hướng dẫn về tỷ giá trên hóa đơn;
- Và các văn bản pháp luật về thuế, hóa đơn và chế độ kế toán có liên quan.
Trong quá trình thực hiện quy định mới về hóa đơn điện tử, Cục Thuế nhận được một số phản ánh về việc xác định tỷ giá ngoại tệ thể hiện trên hóa đơn điện tử. Ngày 14/9/2026, Cục Thuế ban hành Công văn số 6810/CT-QLNT hướng dẫn vấn đề này như sau:
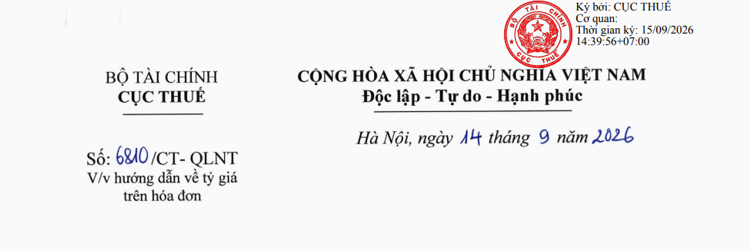
Nguồn: Trích Công văn số 6810/CT-QLNT của Cục Thuế.
1. TỶ GIÁ THỂ HIỆN TRÊN HÓA ĐƠN
Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá ngoại tệ với Đồng Việt Nam được người bán thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
2. ĐỒNG TIỀN KHAI, NỘP THUẾ, KHOẢN THU KHÁC VÀ TỶ GIÁ KHAI THUẾ QUY ĐỔI
Đối với các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ theo quy định tại khoản 1 Điều 14 Nghị định số 252/2026/NĐ-CP thì đồng tiền khai, nộp thuế, khoản thu khác và tỷ giá khai thuế quy đổi được thực hiện theo quy định tại Điều 14 Nghị định này.
DOANH NGHIỆP NÊN LÀM GÌ?
Doanh nghiệp cần căn cứ chế độ kế toán hiện đang áp dụng để xác định tỷ giá giao dịch thực tế phù hợp làm cơ sở thể hiện tỷ giá trên hóa đơn trong trường hợp đồng tiền ghi trên hóa đơn là ngoại tệ.
Đồng thời, doanh nghiệp cần căn cứ quy định pháp luật về thuế để xác định đồng tiền khai, nộp thuế, khoản thu khác và tỷ giá khai thuế quy đổi trong từng trường hợp cụ thể.
Tài liệu tham khảo: Công văn số 6810/CT-QLNT của Cục Thuế.